セントラルパーク・ウエストを北へ歩くと、双子の塔を持つ建物が視界に入ってきます。1930年に完成したサンレモ(The San Remo)です。
設計はエメリー・ロス。同じ通りに並ぶベレスフォードやエルドラドも手がけた建築家で、公園の西側の輪郭はこの人の仕事でできていると言っても大げさではありません。
サンレモは、住民の顔ぶれでも知られています。世界的な俳優や音楽家が暮らしてきた一方で、著名な歌手が取締役会に断られたと米国メディアに報じられたこともあります。
ただ、日本の資産家の方がこの建物を検討される際に本当に効いてくるのは、住民の顔ぶれではありません。いくら現金を用意できるかという一点です。ニューヨークの戦前コープには、融資の使える幅そのものに建物側の制限があるためです。
本日はサンレモを題材に、戦前コープの資金設計について見ていきましょう。
1. サンレモという建物
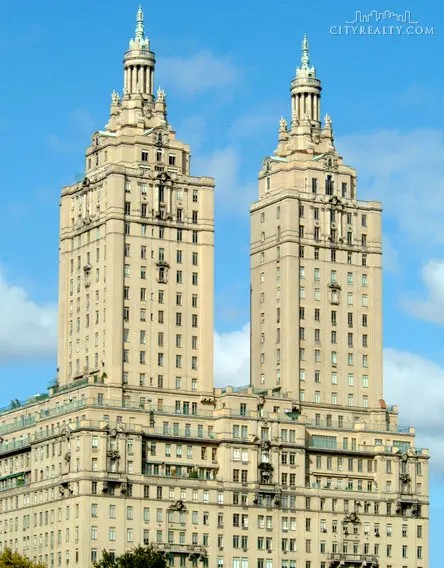
サンレモはセントラルパーク・ウエストの74丁目から75丁目にかけて立つ、27階建てのコープです。1930年の竣工で、翌年に大恐慌の影響を受けながらも完成にこぎつけた建物として知られています。
最大の特徴は、10階の基壇部の上に載る2本の塔です。当時の建築規制の中で採光と眺望を最大化するための形であり、結果として公園越しの景観を象徴する姿になりました。
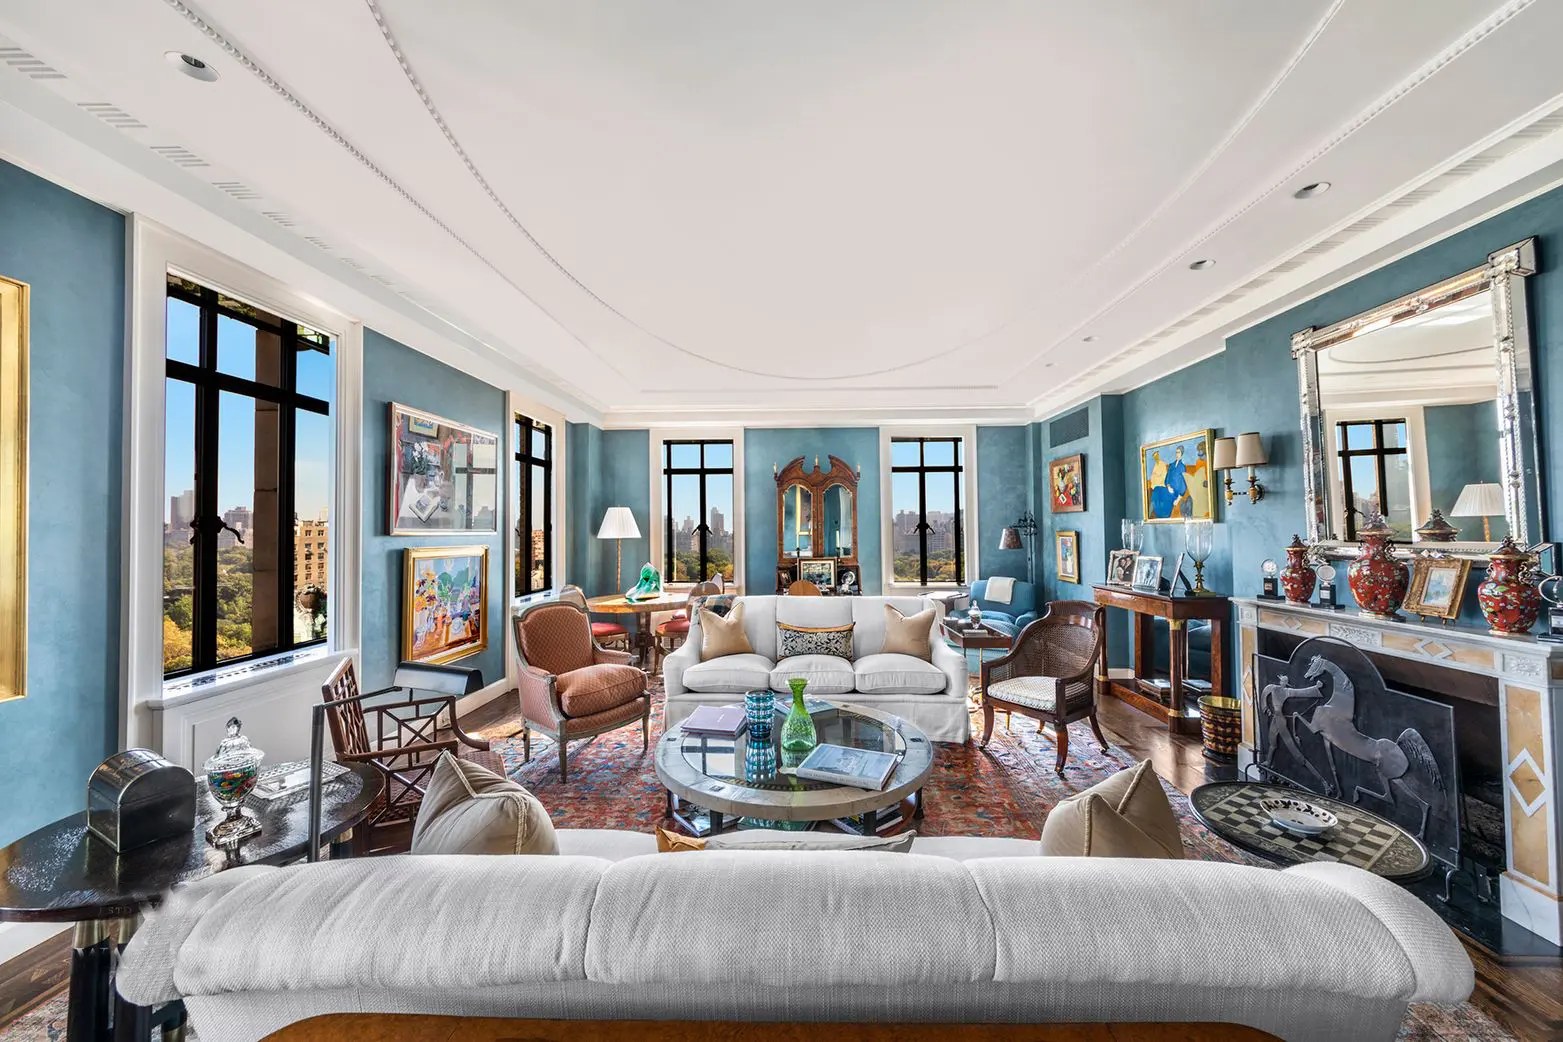
住戸は各塔の上層階に行くほど少なくなり、最上部はいわゆるタワー住戸となります。天井高と窓の大きさ、そして三方向に抜ける眺望は、現代の新築タワーでも簡単には再現できません。
一方で、建物は1930年のものです。配管、電気容量、エレベーター、窓のサッシといった設備は、更新の履歴を必ず確認する必要があります。戦前建築は、意匠と設備を分けて見ることが実務の基本です。
2. 戦前コープの融資制限。なぜ現金が要るのか
ここが本題です。ニューヨークのコープでは、建物側が融資の上限比率を定めていることが一般的です。
コンドミニアムであれば、融資をどこまで使うかは買主と金融機関の間の問題です。ところがコープでは、取締役会が「購入価格の何割までしか借りてはならない」という規則を持っています。名門とされる建物ほどこの比率は厳しく、半分以下、あるいは全額現金を求める建物も珍しくありません。
理由は明快です。コープは建物全体をひとつの法人が所有しており、住民の誰かが破綻すると、その負担は他の住民に及びます。だから借入の比率を抑え、手元流動性を求めます。
審査では、購入後に手元に残る資産(ポストクロージング・リクイディティ)も見られます。買った瞬間に現金が尽きる計画は、承認されません。
以下は、資金面での違いをまとめたものです。
| 項目 | 戦前コープ | 新築コンドミニアム |
|---|---|---|
| 借入比率 | 建物の規則で上限あり。全額現金を求める建物も | 金融機関の審査次第 |
| 購入後の手元資金 | 年間経費の数年分を求められることがある | 建物側の要求は基本的にない |
| 非居住者への融資 | 取り扱う金融機関がごく限られる | 非居住者向けローンの商品がある |
| 名義 | 個人名義が原則 | 法人・トラストが使える建物が多い |
つまりサンレモのような建物では、資金計画がそのまま購入可能性を決めます。融資でレバレッジをかける前提の設計は、この土俵では機能しません。
3. 日本から買う場合の資金と為替の設計
現金比率が高くなるということは、送金する金額が大きくなるということです。ここで為替と税務の論点が同時に立ち上がります。
まず送金のタイミングです。契約時の手付、クロージング時の残代金と、大きな支払いが2回に分かれます。この2つを同じレートで考えないことが実務上の出発点になります。
次に資金の出所の説明です。米国側では、金融機関も取締役会も資金の出所を確認します。日本の口座からの送金であっても、原資が何かを説明できる資料を先に揃えておくと手続きが滞りません。
そして名義です。現金で購入する場合こそ、個人名義で持つのか、法人やトラストで持つのかを先に決めておく必要があります。コープでは選択肢がほぼありませんが、コンドミニアムであれば設計の幅があります。判断の材料は法人名義で買うべきか。個人所有との違いと損益分岐にまとめています。
費用の構造にも違いがあります。コープは不動産の登記を伴わないため、住宅ローン記録税(MRT)とタイトル保険が原則として発生しません。一方で、100万ドル以上の取引にかかるマンションタックスは、コープでも対象になります。
取得時の費用はコンドミニアムより軽く、保有と出口の制約は重い。これが戦前コープの費用構造です。取得時にいくらかかるかだけを見て建物を選ぶと、判断を誤ります。
売却時には非居住者に対するFIRPTAの源泉徴収が入ります。制度の概要は米国内国歳入庁(IRS)のFIRPTA解説に記載があります。出口の税負担まで含めて資金を見ておくことを推奨いたします。
4. 現金が要るのは不利なのか
ここで、逆の見方も検討しておきます。「借りられないなら効率が悪い。レバレッジが効く物件のほうが良いのではないか」という考え方です。
投資利回りだけを見ればそのとおりです。ただ、当社にご相談いただく方の目的は、多くの場合資産の置き場所です。円建て資産に偏った状態から、ドル建ての実物資産へ一部を移すという設計です。
その観点では、借入比率が抑えられている建物は、住民全体の財務が健全であることを意味します。管理費の滞納が起きにくく、大規模修繕の議決も進みやすい。建物の値崩れが起きにくい構造を、規則として持っているということです。
実際、戦前の名門コープは相場が下げた局面でも下落幅が小さく、回復も早い傾向にあります。効率を取るか、安定を取るか。目的から逆算すれば答えは分かれます。
ただし、健全さは建物ごとに確認する必要があります。コープには建物全体としての借入(アンダーライング・モーゲージ)があり、その残高と借り換えの時期は、将来の管理費と一時金に直接効いてきます。
直近2期の財務諸表、修繕積立の残高、大規模修繕の予定。この3点は、住戸を気に入る前に取り寄せることを推奨いたします。建物の財務は、住戸の内装より先に見るものです。
なお、資産としてドルの実物を持つことが目的で、かつ賃貸に出す可能性を残したいのであれば、コンドミニアムのほうが目的に合います。コンドミニアム購入のガイド(価格相場と手順、費用)もご参照ください。
5. まとめ
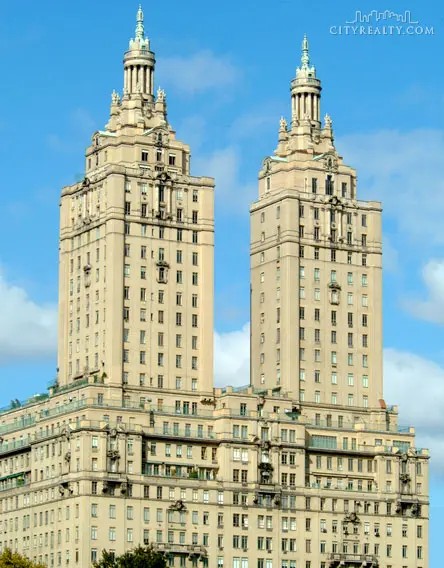
サンレモは、ニューヨークの戦前建築の頂点にある建物のひとつです。ツインタワーの姿は、この街の風景そのものになっています。
ただし購入という観点では、建物の格と、自分の資金設計が噛み合うかどうかが先に来ます。戦前コープは借入の比率に建物側の制限があり、購入後の手元資金まで見られます。名義も個人が原則です。
日本から購入される場合は、送金の回数と為替、資金の出所の説明、そして出口の源泉徴収まで含めて、最初に一枚の絵にしておくことを推奨いたします。ここが決まっていれば、物件が出たときに迷いません。
当社では、ニューヨークの現場で売買に携わる立場から、個人と法人、居住者と非居住者それぞれの場合分けを踏まえてご相談を承っております。
※本記事の内容は一般的な情報提供であり、法務・税務・投資に関する助言ではありません。個別の判断は、独立した専門家へのご確認を前提とします。
BUILDINGSニューヨークの主な建物。名義と税務の観点から(93件)
ビリオネアズロウと57丁目
- セントラルパークタワー — 世界一高い住宅ビル
- One57 — ビリオネアズロウの先駆け
- 432 Park Avenue — 正方形窓の超高層
- 220 Central Park South — 全米住宅最高額の記録
- 111 West 57th — 世界で最も細い超高層
- 53 West 53rd — 近代美術館の上に住む
- Mandarin Oriental Fifth — ホテルブランドの住まい
- エセックスハウス — 公園南のアールデコ
- オズボーン — 1885年の石積み
セントラルパーク西の戦前建築
- ダコタハウス — 1884年、市内最初期の高級住宅
- サンレモ(この記事)
- ベレスフォード — 三本の塔と博物館の眺め
- エルドラド — 公園西の最北、貯水池の眺望
- センチュリー — 公園西で最も中心に近い
- マジェスティック — ダコタの向かい、急行駅前
- One Central Park West — コロンバスサークルの角
- 15 Central Park West — 新築で戦前の風格
パークアベニューとイーストサイド
- 740 Park Avenue — 世界で最も入りにくい住宅
- 520 Park Avenue — 戦前の格を新築で
- オリンピックタワー — 五番街の複合の先駆け
- リッツ・カールトン・レジデンス — ホテルブランドの実際
- シェリーネザーランド — ホテル機能を持つコープ
- リバーハウス — 川に正対する名門コープ
- One Sutton Place South — 借地の上に立つ建物
- サットンタワー — イーストリバー沿いの新築120戸
- 252イースト57丁目 — 分譲と賃貸が同じ塔、値下げの履歴
- ワンビーコンコート — オフィスの上に住む複合ビル
- 200イースト59 — 全戸テラス67戸、屋外面積の評価
- マンハッタンハウス — 戦後モダニズムの代表作
- ウォルドーフ・アストリア — 歴史的ホテルの住宅転用
- プラザ・レジデンス — 1907年の名門ホテル
- アマン・ニューヨーク — クラウンビルの最上位ブランド
- 400 Fifth Avenue — 商業地区に住むという選択
アッパーウエストとグラマシー
- アンソニア — ホテルから賃貸、コンドへ
- アプソープ — 1908年の中庭型、名義の自由
- ベルノード — 賃貸から分譲への転換
- 200 Amsterdam — 建築許可をめぐる訴訟
- 50 Gramercy Park North — 公園の鍵という権利
- マディソンハウス — ノマドの新築タワーと管理費
- 30イースト31 — 42戸の細身タワーの価格帯
- ワンマディソン — 築10年超の53戸と転売
- 277フィフスアベニュー — 5番街の住所は価格に乗るか
ダウンタウンとトライベッカ
- ウールワースタワー — 1913年の超高層に住む
- ワンウォールストリート — オフィス転用と減税
- ザ・グリニッジ — 125グリニッジの88階建て273戸
- 25パークロウ — シティホール公園向きの価格差
- 77グリニッジ — 小学校を抱えた90戸の価格交渉
- ワン・ビークマン — シティホール・パーク前のフロア1戸31戸
- 56 Leonard Street — 新築分譲の取得コスト
- 111 Murray Street — 大型間取りの市場
- 130 William — 固定資産税の読み方
- 30 Park Place — ホテル併設レジデンス
- 45パークプレイス — SOM設計50戸と値引き後の価格
- 100バークレー — 1927年電話局を改装した157戸
- 101ウォーレン — フルブロック227戸の価格帯
- 200チェンバーズ — プール付き258戸の維持費
- ビークマン・レジデンス — 賃貸運用向けの間取り
- 443 Greenwich — 倉庫転用と面積表示
- 565ブルームソーホー — レンゾ・ピアノ設計の112戸
- 42クロスビー — 10戸と100万ドルの駐車場の評価
- 10サリバン — ソーホー西端の22戸と小規模コンドの注意
- 108レナード — ランドマーク改装の167戸
- グリニッチレーン — 5棟とタウンハウスの構成
- 130ウエスト12丁目 — 病院跡コンバージョンの評価
- パックビルディング — 6戸だけのペントハウス
- ザ・シューマッハ — 印刷所転用20戸の維持費
- 70ベストリー — 川沿い46戸、少数戸を持つ意味
- 160レロイ — ウエストビレッジ川沿い57戸の値付け
- 150チャールズ — 低層91戸と中庭の維持費
- One Manhattan Square — 大型タワーの出口
- ワンハイライン(旧XI) — 開発会社の破綻と再生
ハイライン・ハドソンヤーズ
- 520 West 28th — ザハ・ハディド唯一のNY住宅
- ランタンハウス — デベロッパーの実績の見方
- 100 Eleventh Avenue — ガラス外壁の維持費
- 15 Hudson Yards — 新開発地区の評価
- 35 Hudson Yards — 似た2棟をどう比べるか
- ハドソンヤーズの住宅 — 竣工前契約の実務
- ザ・コートランド — レンガ外装と資産価値
- ウォーカータワー — 電話局のコンバージョン
- 25 Columbus Circle — 建物の改名と資産価値
ブルックリンとクイーンズ
- ブルックリンタワー — 区で初めての超高層
- ブルックリンポイント — 屋上プールの高層
- クワイタワー — 公園に守られた眺望
- ワン・ブルックリンブリッジパーク — 倉庫転用の449戸と公園への支払い
- イレブン・ホイト — 481戸の価格帯と減税の残存年数
- スカイラインタワー — クイーンズ最高層
- オリンピア・ダンボ — ブルックリン最高額の物差し
比較の全体像はビリオネアズロウ主要タワーの比較をご覧ください。
購入の実務ガイド
よくある質問
サンレモはどのような特徴を持つ建物ですか。
サンレモはセントラルパーク・ウエストの74丁目から75丁目にある27階建てのコープで、1930年に竣工しました。最大の特徴は10階の基壇部の上に載る2本の塔であり、採光と眺望を最大化した形です。住戸は上層階に行くほど少なくなり、最上部はタワー住戸となりますが、設備の更新履歴を確認する必要があります。
戦前コープではなぜ現金が必要になるのですか。
ニューヨークのコープでは建物側が融資の上限比率を定めており、名門とされる建物ほど厳しく、全額現金を求める場合もあります。住民の誰かが破綻すると負担が他の住民に及ぶため、借入比率を抑え手元流動性を求めるからです。購入後に手元に残る資産も審査されます。
日本からサンレモを購入する場合、資金面で注意すべき点はありますか。
契約時の手付とクロージング時の残代金の2回に分かれる支払いを同じレートで考えないことが出発点です。また、金融機関や取締役会が資金の出所を確認するため、原資を説明できる資料を揃える必要があります。名義も個人名義が原則であるため、法人やトラストとの違いを検討します。
戦前コープの購入費用構造にはどのような特徴がありますか。
コープは不動産の登記を伴わないため、住宅ローン記録税とタイトル保険が原則発生しません。一方で100万ドル以上の取引にかかるマンションタックスは対象になります。売却時には非居住者に対するFIRPTAの源泉徴収が入るため、取得時の費用だけでなく出口の税負担まで含めて資金を見ておく必要があります。
English guides on reinventny.com
NEIGHBOURHOODSニューヨークの街と、他都市との比較(37件)
マンハッタンの街
- アッパーウエストサイド — 戦前の名建築と子育て環境
- カーネギーヒル — 美術館の並びに住む
- ヨークビル — 地下鉄新線が変えた買い場
- タートルベイ — 国連の街の静かな買い場
- グラマシー — 鍵のある公園に面した街
- フラットアイアン — ロフトの広さと価格
- ノマド — マンハッタン中央部の相場
- チェルシー — ハイライン沿いのレジデンス
- ウエストヴィレッジ — 石畳の歴史地区
- グリニッチビレッジ — 低層の街と戦前コープ
- ノーホー — 数ブロックのロフト一等地
- ソーホー — ロフト市場の実態
- ロウアーイーストサイド — 変わり続ける街の値段
- 金融地区 — ウォール街に暮らす
- ハーレム — ブラウンストーン1棟と賃料規制
ブルックリンの街
- ブルックリンハイツ — 全米初の歴史保存地区
- コブルヒル — ランドマーク地区のブラウンストーン
- キャロルガーデンズ — 住みながら貸す二戸建て
- ボーラムヒル — 学区の境界は住所ごとに違う
- フォートグリーン — コープが多い地区で海外から買う
- プロスペクトハイツ — 固定資産税の減税が切れる日
- ダウンタウンブルックリン — 供給が集中した地区の出口
- ダンボ — 倉庫街から高級住宅地へ
- グリーンポイント — 水辺エリアの家賃相場
ニューヨークを他の都市と比べる
- 東京 — 価格・価値観・法規制の違い
- ロサンゼルス — 戸建ての街と縦の街
- マイアミ — 税金ゼロの魅力と流動性
- ハワイ — 持ちたい場所として比べる
- トロント・バンクーバー — 外国人購入禁止の国と開かれた市場
- パリ — 石の街の資産と縦の街の資産
- 香港 — アジアの富の置き場所
- シドニー — 外国人規制の壁
- ロンドン — 英米の不動産投資の違い
- 世界の主要都市 — ドバイ・シンガポール・ロンドン・東京
- 全米の主要都市 — 価格・家賃・利回り・値上がり率
- 米国内の他都市 — ニューヨークだけが違う7点
- 日米の投資比較 — 利回り・税制・リスク
エリアの全体像と購入の実務
本ページの相場、利回り、所要時間などの数値は、一般に公開されているデータや当社の取引経験にもとづく目安です。物件、時期、条件によって実際とは異なる場合があり、当社が正確性および最新性を保証するものではありません。犯罪発生状況はニューヨーク市警などの公的機関が地区ごとの統計を公開しているため、そちらの数字をご確認ください。当社は入居者や購入者の国籍、人種、出身、宗教、家族構成によって物件やエリアをお勧めすることはいたしません。本ページの内容は情報提供のみを目的としており、投資勧誘や税務助言には当たりません。