アメリカで家を買うとき、日本の常識がそのまま当てはまる部分と、まったく当てはまらない部分があります。価格の見方、審査の通り方、買ったあとに毎年かかるお金。この3つは特に違います。
この記事では、ニューヨークで実際に取引を回している立場から、買う前に知っておかないと判断を誤る10の点を順番に説明します。日本にお住まいのまま買う場合に必要な手続きと税務も、後半にまとめてあります。
はじめに

「ニューヨークで家を持ちたい」という夢を持つ日本人は少なくありません。
2026年8月現在、円安の影響もあり、多くの方がニューヨークの不動産購入に関心を寄せています。
しかし、実際の購入プロセスや生活実態については、意外と知られていないことが多いのが現状です。
本記事では、実際にニューヨークで不動産を購入した日本人の経験をもとに、知っておくべき重要なポイントをご紹介します。
それでは本題に入る前に、購入時と保有中にかかる費用の全体像を表で押さえておきます。
| 費用項目 | 誰が払うか | 水準 |
|---|---|---|
| マンションタックス | 買主 | 100万ドル以上で1.00〜3.90%(法定) |
| 市と州の譲渡税 | 原則は売主。新築は買主に転嫁されることがある | 法定税率 |
| タイトル保険 | 買主 | 物件価格に連動(州の監督下) |
| 弁護士費用 | それぞれが自分の弁護士に | 契約前に見積りを取る |
| 管理費と固定資産税 | 買主(保有中ずっと) | 物件ごとに月額を確認 |
※費用の詳しい内訳はクロージングコストの記事で解説しています。
1. 価格の真実:表面価格だけでは判断できない

「マンハッタンの物件は高すぎる」というのは、半分は真実で、半分は誤解です。
StreetEasyの市場レポートによれば、2024年のマンハッタンの平均的な1ベッドルームマンションは80万ドル(約1億2000万円)前後です。
しかし、実はブルックリンやクイーンズでは、その半額程度で良質な物件を見つけることが可能です。
例えば、地下鉄1本でマンハッタンに行けるロングアイランドシティでは、新築の1ベッドルームが50万ドル前後で販売されています。
しかも、マンハッタンの高層階と同じように、イーストリバーとマンハッタンの摩天楼を望む絶景が楽しめる物件も少なくありません。
イーストリバーの対岸で新築タワーが集まるロングアイランドシティについては、地区ごとの家賃と価格の水準を別の記事にまとめています。
2. 住環境の実態:各エリアの特徴と生活インフラ

「ニューヨークは危険」という固定観念は、2025年の実態とは大きく異なります。
NYPDの公表資料で、地区ごとの犯罪統計をご確認いただけます。
アッパーイーストサイドやアッパーウエストサイドは、学校の選択肢が多く、戦前築の集合住宅が並ぶ街並みで知られています。
実際、これらのエリアは日本食スーパーや日本語補習校へのアクセスも良好です。
最近では、ブルックリンのパークスロープやウィリアムズバーグにも日本語対応の店舗やサービスが増えています。
3. 意外と知られていない固定費の実態

ニューヨークの住宅所有には、日本では一般的ではない固定費が発生します。
マンハッタンの高級コンドミニアムの場合、月々のコモンチャージ(管理費)は500平方フィート(約46平方メートル)の物件で月1,000〜1,500ドルが一般的です。
これに加えて、固定資産税(Property Tax)も日本と比べてかなり高額です。
コンドミニアムの固定資産税は、建物の区分と減免の有無で大きく変わります。売り出し資料の税額と、減免の残り年数を確認します。
固定資産税は州でここまで違います
アメリカの固定資産税は州と郡が決めるため、同じ価格の家でも毎年の負担が数倍変わります。物件価格だけを比べても意味がありません。
実効税率でみると、高い州は2%を超え、低い州は0.5%を下回ります。1億円の家なら、年間で200万円と50万円ほどの差になります。この差は保有している限り毎年続きます。
正確な数字は郡の評価当局が公表しています。検討している物件の住所で、直近の課税明細を必ず取り寄せてください。前の所有者の税額がそのまま続くとは限らず、売買を機に評価が見直される地域もあります。
固定資産税のほかに、コンドミニアムやコープでは共益費が毎月かかります。管理費、修繕積立、建物の保険が含まれます。築年数の古い建物では、大規模修繕のたびに一時金が請求されることがあります。
4. 地下鉄駅からの距離が物件価値を決める

ニューヨークでは、地下鉄駅からの距離が物件価値を大きく左右します。
MTAの路線図を見ると、マンハッタンへの通勤に便利な路線沿いの物件は、たとえブルックリンやクイーンズでも高値で取引されています。
例えば、ブルックリンのパークスロープでは、地下鉄駅から徒歩5分以内の物件は、10分以上離れた同様の物件と比べて20〜30%高い価格がつきます。
5. 住宅ローンと資金調達の現実

2026年8月現在、日本人がニューヨークで住宅ローンを組むのは、以前より容易になっています。
Chase銀行などの大手金融機関では、非居住者向けの住宅ローンプログラムを提供しており、頭金30%程度で融資を受けられるケースも増えています。
ただし、日本の住宅ローンと比べると金利は高めで、2026年8月時点で30年固定で6%前後となっています。
実際の例を見てみましょう。
マンハッタンで80万ドルの物件を購入する場合
– 頭金:240,000ドル(30%)
– 借入額:560,000ドル
– 月々の支払い:約3,360ドル(ローンのみ)
– コモンチャージ:約1,200ドル
– 固定資産税:約800ドル/月
日本にお住まいのままアメリカで借りる場合
アメリカに居住していなくても、米国の金融機関から融資を受けて買うことはできます。非居住者向けのローン(Foreign National Loan)という枠があり、米国内の信用履歴がなくても審査に進めます。
ただし条件は居住者向けとは別物です。頭金は30%から40%程度を求められることが多く、金利も居住者向けより高くなります。金融機関ごとに差が大きいため、必ず複数から条件を取ってください。
| 頭金 | 30%から40%程度を求められることが多くなります |
| 審査で見るもの | 本国での収入証明と資産証明、パスポート、既存の借入状況。米国内の信用履歴は不要な商品があります |
| 期間 | 書類の準備を含めて45日から60日を見ておきます。日本語書類の英訳が必要になります |
| 賃貸に出す前提の場合 | 本人の所得ではなく物件の家賃で審査する商品があります。個人の収入証明を出しにくい方はこちらを検討します |
現金で買う場合は審査がない代わりに、資金の出所を示す書類が必要になります。海外からの送金は金融機関の確認が入るため、契約前に着金までの日数を確認しておいてください。
6. 日々の生活費の実態

Numbeoの生活費データベースによると、ニューヨークの生活費は東京と比べて約1.5倍です。
しかし、意外にも食費は工夫次第で抑えることが可能です。
例えば、アッパーイーストサイドには日系スーパーの「サンライズマート」や「カイメイ」があり、日本の食材も手に入ります。
また、Trader Joe’sやWhole Foods Marketなどのスーパーも、セール品を上手く活用すれば、それほど高額な出費にはなりません。
7. 教育環境と子育て事情
子育て世帯の最大の関心事である教育環境について、意外な事実があります。
ニューヨーク市教育局によると、公立学校の質は地域によって大きく異なりますが、特に人気の学区では日本の教育水準と比べても遜色ありません。
例えば、アッパーウエストサイドのPS87やPS334は、全米トップクラスの評価を受けている公立小学校です。
通学のしやすさを重視されるご家庭からは、アッパーイーストサイドの学校周辺エリアについてのご相談が多くあります。
ここでは、平日は現地校に通い、週末は日本語補習校で学ぶというバイリンガル教育を実現できます。
また、近年はブルックリンハイツでもインターナショナルスクールの進出が相次いでおり、教育選択の幅が広がっています。
8. 物件内覧から購入までの実際の流れ

ニューヨークでの物件購入は、日本と大きく異なります。
不動産協会(REBNY)の資料によると、一般的な購入プロセスは以下の通りです。
まず、日本と異なり、売り手と買い手がそれぞれ別の不動産仲介業者を立てるのが一般的です。
物件を気に入ったら、その場で「オファーレター」を提出します。価格交渉が成立したら、双方の弁護士により売買契約書の作成と確認が行われます。
契約時には通常、売買価格の10%程度の手付金が必要となります。
日本から買う場合の流れと、かかる期間
渡米せずに完了させることもできます。手続きは次の順で進みます。
| 1 | 物件の選定と内覧。動画とオンラインでの案内で進める方が増えています |
| 2 | オファーの提出。価格だけでなく、資金の裏づけと引き渡し時期も見られます |
| 3 | 契約書の締結。ニューヨークでは売主と買主の双方が弁護士を立てます |
| 4 | 手付金の預託。売主に直接渡すのではなく、弁護士の預り金口座で保管されます |
| 5 | 調査と承認。建物の書類確認、コープの場合は理事会の面接があります |
| 6 | クロージング。書類に署名して所有権が移ります |
期間の目安は、全額現金なら3週間から4週間、ローンを使う場合は45日から60日です。コープは理事会の審査が入るため、さらに1か月から2か月を見ておきます。
渡米できない場合は、委任状を作って現地の代理人に署名を任せます。委任状は在日米国大使館または公証を経た形式が必要で、準備に時間がかかります。クロージングの直前に慌てないよう、契約の段階で用意を始めてください。
9. 見落としがちな購入後の実務

物件購入後の管理体制も、日本とは大きく異なります。
例えば、コンドミニアムの場合、管理組合(Board)の存在が非常に重要です。Habitat Magazineによると、物件の修繕やリノベーションには、必ずBoardの承認が必要となります。
また、賃貸に出す場合も、Boardによる入居者の審査が必要となるケースが一般的です。
さらに、建物の修繕積立金(Reserve Fund)の状況も重要です。
2024年の新しい規制では、大規模修繕に備えて適切な積立金を確保することが義務付けられており、これが将来の追加出資につながる可能性もあります。
非居住者の税務。貸すときと売るとき
買ったあとに関わってくる税金は、居住者と非居住者で扱いが変わります。ここを知らずに買うと、手取りの計算が狂います。
賃貸に出す場合。何も届出をしないと、経費を引く前の家賃総額に対して30%が源泉徴収されます。実額での課税を選ぶ届出をすれば、固定資産税や管理費や減価償却費を引いた利益に対する課税に切り替わります。多くの場合は後者が有利です。届出は貸し始める前に行ってください。
売る場合。売主が非居住外国人のときは、原則として売却総額の15%が源泉徴収されます。利益ではなく総額に対してかかるため、1億円で売れば1,500万円相当が先に差し引かれ、確定申告で精算します。売却代金をすぐ次の資金に充てる予定の方は、この立て替えを計算に入れておく必要があります。
相続のとき。非居住外国人が持つ米国資産にかかる連邦遺産税の基礎控除は6万ドルです。日本の基礎控除に慣れていると見間違いのような数字ですが、これが適用されます。数億円規模の物件を個人名義で持つ場合、名義の設計を買う前に済ませておくべき理由がここにあります。
10. 将来の資産価値を左右する要因

最後に重要なのが、長期的な資産価値の見通しです。
ニューヨーク市経済開発公社のデータによると、特に注目すべきは再開発計画の有無です。
例えば、2024年に新しい地下鉄路線が開通したセカンドアベニューエリアでは、過去5年間で平均30%の資産価値上昇が見られました。
ニューヨークでの物件のご購入をご検討の方は、購入の流れ・費用・税金・価格相場をまとめたニューヨーク不動産の購入ガイドをご覧ください。
費用一覧にあるタイトル保険の中身はタイトルインシュランスの記事で詳しく説明しています。
日本人が実際につまずくのはどこか
ニューヨークで家を買う日本人がつまずく場所は、価格でも物件でもありません。手続きの前提が日本と違う3点です。順に挙げます。
誰が自分の側に立つのかを決めていない
アメリカでは売主側と買主側にそれぞれ別のエージェントが付きます。物件を見に行ったとき現地で案内してくれた人は、多くの場合売主側のエージェントです。売主のために働く立場の人に、買主としての相談をしてしまう。これが最初のつまずきです。
買主側のエージェントを先に決めておくと、複数の物件をまたいで一貫して相談でき、オファーの出し方も相談できます。物件を探し始める前に決めるのが順序です。後から変えると、すでに問い合わせた物件では動きにくくなることがあります。
オファーを出す準備ができていない
良い物件は数日で決まります。オファーを出す段階で求められるのは、価格だけでなく資金の証明です。現金購入なら残高証明、ローンなら事前承認(Pre-approval)の書面。これらが手元にないと、条件が同じでも準備できている買主に負けます。
非居住者の場合、資金証明の準備に時間がかかります。日本の銀行の残高証明を英文で用意し、資金の出どころを説明できる状態にしておく必要があります。物件を見つけてから準備を始めると間に合いません。
名義を後回しにしている
最も金額に効くのに、最も後回しにされるのが名義です。個人か法人か、共有にするか。これらは契約後には変えられず、変えるには買い直しに近い費用がかかります。売却時の非課税枠、毎年の課税、相続時の扱いがすべて名義で変わります。物件を決める前に方針を固めてください。
クロージングまでに何が起きるのか
オファーが受け入れられてから引き渡しまで、現金購入で2ヶ月から3ヶ月、ローンを使う場合はさらに時間がかかります。この間に進むのは主に4つです。契約書の交渉と署名、建物の検査、(コープやコンドなら)管理組合の承認手続き、そしてローンの本審査です。
止まりやすいのは管理組合の承認です。コープは理事会の面接まであり、非居住者はここで落ちることが珍しくありません。コンドは承認が緩い代わりに、建物側が同条件で買い取る権利(優先購入権)を持つ場合があり、その回答を待つ期間が発生します。日程は自分の都合だけでは決まらないという前提で組んでください。
まとめ:ニューヨークでの不動産購入を成功させるために

ニューヨークでの不動産購入は、確かに大きな決断を必要とします。
しかし、2025年の現在、日本人にとってその敷居は確実に下がってきています。
特に、コロナ禍を経て、不動産価格が調整局面を迎えている今は、慎重に検討を進めるには良いタイミングといえるでしょう。
成功のカギとなるのは、十分な事前調査と現地でのネットワーク作りです。
日本語で相談できる窓口も年々増えており、実際の居住者から生の情報を得られる機会も増えています。
特に、教育環境や医療機関へのアクセスなど、実生活に関わる情報は、すでに現地で暮らす日本人からの情報が何よりも貴重です。
これから検討を始める方へ

物件購入の検討を始める際は、まず短期の賃貸からスタートすることをお勧めします。
各エリアのガイドで情報を集めるのも良いですが、実際に生活してみないとわからないことも多いためです。
例えば、冬場の寒さ対策や、夏場のエアコン使用状況など、日本では想像しにくい生活面での発見も多くあります。
最後に、不動産購入はゴールではなく、新しい生活のスタートです。
地域コミュニティへの参加や、現地での人間関係の構築など、購入後の生活をより豊かにするための準備も、物件探しと並行して進めていくことをお勧めします。
TRACK RECORD
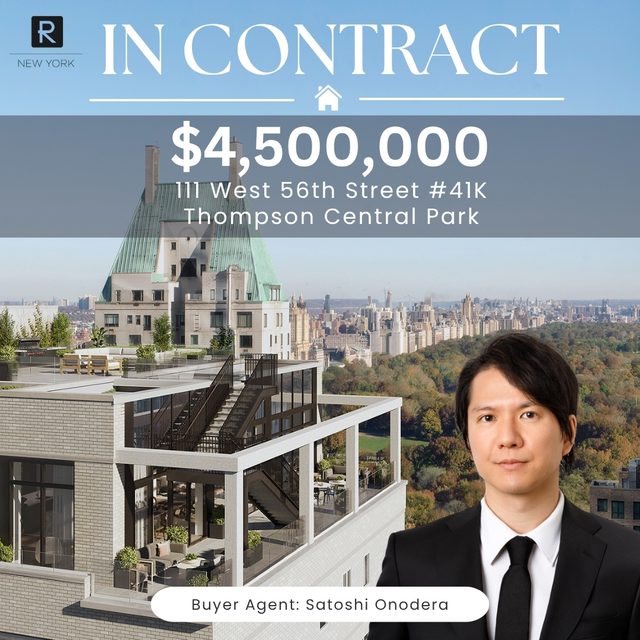
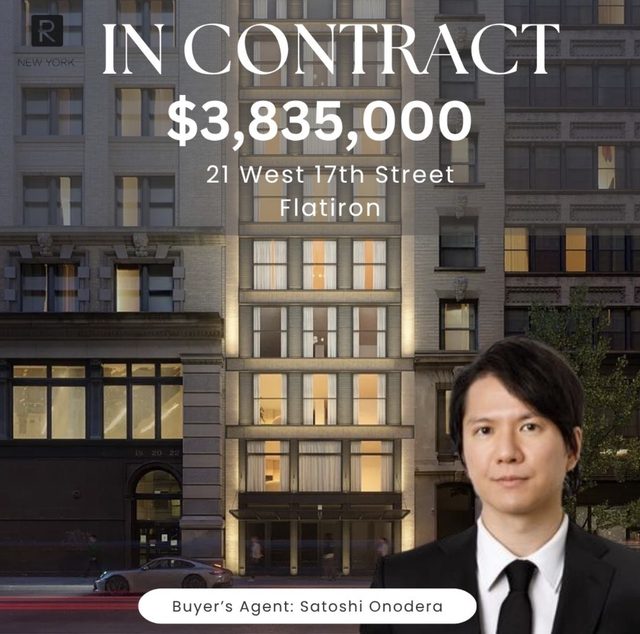
実際にご支援した取引と、お客様の声
記事の内容がご自身のケースに当てはまるかどうかは、実際の事例をご覧いただくのが早いと思います。
よくある質問
日本に住んだままアメリカで家を買えますか。
買えます。国籍や居住地による購入の制限はありません。内見はオンライン、契約書は電子署名、決済も委任状を使えば渡米せずに完了できるケースが多くあります。
購入までどれくらいかかりますか。
オファーが通ってから引き渡しまで、現金購入で2ヶ月から3ヶ月が目安です。ローンを使う場合や管理組合の承認が必要な場合はさらに時間がかかります。
現地で案内してくれる人に相談すれば大丈夫ですか。
その人は多くの場合、売主側のエージェントです。買主側のエージェントを別に決めておくと、複数の物件をまたいで一貫して相談でき、オファーの出し方も相談できます。
オファーを出すときに何が必要ですか。
価格に加えて資金の証明が必要です。現金なら残高証明、ローンなら事前承認の書面です。非居住者は英文の残高証明の準備に時間がかかるため、物件を探し始める前に整えてください。
名義はいつ決めればよいですか。
物件を決める前です。契約後には変えられず、後から変えるには譲渡税やタイトル保険の再取得など買い直しに近い費用がかかります。
名義を後から変える場合の費用は名義変更でかかる費用の記事にまとめています。
English guides on reinventny.com
PRACTICE取得・保有・出口の実務(117件)
買うとき
- 物件の探し方 — 情報の仕組みと在庫の実際
- 日本から買う — 内見から送金までの実務
- 米国のローン — LTVとレバレッジの考え方
- アメリカの住宅ローン — 駐在・非居住者でも借りられる条件と金利
- ニューヨークシティのコンドミニアム購入 — 価格相場と手順、費用と名義の決め方
- DSCRローン — 収入証明なしで組む条件
- 法人名義で買うか — 個人所有との損益分岐
- タイトル保険 — 日本の登記制度との違い
- 不動産会社の選び方 — 確認すべき5点
- 失敗は5つに集まる — 契約前に確認できる項目
- 海外不動産のデメリット4つ — 対処できるものとできないものを分ける
- 新築と中古 — 価格・交渉・維持費で比べる
- プレコンストラクション — 竣工前に買う判断
- タウンハウス一棟 — 管理組合のない所有
- 借りるか買うか — 高金利下の損益分岐
- オファーの条件をどこまで外すか — 手付金10%を賭ける判断
- 住みながら買う — 賃貸を続ける場合との比較
- 買付前に揃える資金証明 — 海外資産をどう示すか
- 購入資金を日本から動かす — 送金の手順と証跡の残し方
- 価格を交渉する — 売主が実際に見ている条件
- 新築か中古か — 費用構造から比べる
- ペントハウスとは何か — 名称の実態と価値の見極め方
- Airbnb前提で買わない — 30日ルールの実際
- アメリカ不動産の買い方 — 手続き・費用・注意点
- アメリカで家を買うときにつまずきやすい点(この記事)
- 利回りか、資産の置き場所か — ニューヨークを選ぶ理由の分かれ目
- コンドとコープの違い — 審査・費用・売りやすさ
- 賃貸と購入の総費用 — 税制とリスクまで含めて比べる
- オフマーケット物件 — 情報が回る経路と紹介を受ける準備
- バイヤーエージェント — 買主側につく担当の役割
- アトーニー(弁護士) — 契約と決済で担う役割
- 購入前のデューデリジェンス — 確認すべき書類と手順
- インスペクション — 何を見て、いくらかかるか
- 価格はどう決まるか — 鑑定と成約事例の読み方
- 買うのに何ヶ月かかるか — オファーから鍵の受け取りまで
- クロージング費用 — 内訳と節約できる項目
- マンションタックスと譲渡税 — 100万ドルを超えると変わること
- エスクロー — 仕組みと流れ、日本との違い
- タイトル保険の費用 — 必要な理由と保険料の決まり方
- 新築コンドのスポンサーユニット — 仕組みと交渉
- SSNなしで組むローン — 3つの方法を比べる
- 学区と価格の関係 — コンドミニアム相場の読み方
持っているあいだ
- 管理費は月いくらか — 区別の実額と安い建物の落とし穴
- 不動産にかける保険 — 所有形式で必要な補償が変わる
- 買った後の管理 — 海外に住みながら所有を続ける
- 管理会社の選び方 — 費用と契約前の確認事項
- テナント管理 — 賃料回収と契約更新の実務
- 収益改善の手法 — プロパティマネジメントの実際
- アメリカの固定資産税は年いくらか — 州別の実効税率と物件価格別の年額
- 減価償却で税を前倒しする — 建物比率と、個人名義・法人名義の違い
- 4年償却は使えるのか — 2020年改正後の正しい姿
- 改正後に残った節税の道 — 個人の損益通算と法人名義の分かれ目
- 土地の権利とゾーニング — 何が建てられるかの規制
- 保証人と保証会社 — 収入40倍の壁を越える
- 賃貸収入の税務 — 非居住者の源泉徴収と純額課税の選択
- 非居住者の確定申告 — オーナーの年間カレンダー
- 価格の推移 — 10年・5年・直近1年を都市別に見る
- 駐在員の確定申告 — 日米どちらに出すか、FBARの1万ドルの線
- 賃料の日本での申告 — 円換算のレート、償却の制限、外国税額控除
- 国外財産調書と財産債務調書 — 5,000万円と3億円の線
- 法人名義と日本の合算課税 — LLCは日本では外国法人。20%と27%の線
- 日本にいながら賃貸を回す — 管理会社の選び方と契約で決めること
- 家賃を払わない入居者 — 貸主にできることと、できないこと
- 買った翌年に税額が変わる — 減免の残存年数で年2万ドルの差
- 固定資産税の不服申立 — 3月1日と3月15日という期限
- 州を固定資産税で選ぶ前に — 同じ州でも郡と学区で倍変わる
- マルチファミリー投資 — 収益構造と融資、見落としやすいリスク
- 賃料規制物件を買うと — レントスタビライゼーションの実際
- リノベーション — 管理組合の承認と工事の実際
- コストセグリゲーション — 償却を前倒しする調査の中身
- 不動産プロフェッショナル(REPS) — 給与所得の課税を下げる仕組み
- IRSの税務調査 — 備えておく書類
- 売らずに積み上げる — 担保に次を買い、課税を繰り延べる
- 商業不動産への投資 — 住宅との違いと市場の特徴
出すときと税務
- 売るときの流れ — 海外にいながら決済まで
- 売却の手続きと税金 — 必要書類まで
- 売却の戦略 — 市場を見て出口を決める
- 非居住者のキャピタルゲイン税 — 1040NRの申告手順
- 1031エクスチェンジ — 譲渡益を繰り延べる仕組み
- 出口の使い分け — 源泉徴収・1031・セクション121
- QOF(適格機会基金) — 譲渡益の課税を繰り延べる
- オポチュニティゾーン — 繰延制度の中身
- FIRPTAの源泉徴収 — 売却代金の15%と還付の手続き
- 贈与税はいくらから — 非居住者は生涯控除ゼロ
- アメリカの相続税 — 連邦と州、非居住者の場合分け
- 非居住者の遺産税 — 基礎控除6万ドルの壁
- 不動産をトラスト名義にする — プロベートは避けられるが遺産税は消えない
- 日本の相続税評価 — 鑑定評価、TTB換算、小規模宅地の特例
- FIRPTAと外国税額控除 — 対象は確定税額。控除の年がずれる
- 売却の為替差益 — 取得日と売却日のTTMで譲渡所得が変わる
- ニューヨーク州の遺産税 — 控除を5%超えると全部消える
- 持分を毎年贈与するか — 取得費が引き継がれるか、時価に置き換わるか
- 信託(トラスト) — 種類・税務・債権者保護
- 複数人で持つ — 共有の形式で相続の結果が変わる
- 遺言書 — 手続きと費用、税務上の注意
- FBAR・FATCA — 海外金融口座の報告義務
- 駐在員の確定申告 — 日米の税金と控除
- 日米の税制の要点 — 法人設立の前に押さえる
- 日米租税条約 — 軽減されるもの、されないもの
- 富裕層の節税の型 — 実際に使われている7つ
- 資産をどこに置くか — 富裕層の配分と、不動産が選ばれる理由
- C-Corp と LLC — 形態ごとの課税の違い
- 1031と日本の課税 — 米国で繰り延べても日本では課税される
- 相続したときの名義の移り方 — 検認と納税証明の順番
- プロベートの費用と期間 — 回避する方法
- 資産の種類で変わる相続 — 米国株・米国債・預金・不動産
- 日本の遺言書は使えるか — 現地で別に作る場合の線引き
- 名義変更でかかる費用 — 買った後に器を変える代償
- 住んでから貸すか、貸してから住むか — 順番だけで7万1,400ドル変わる
- 所得税ゼロの州で買う — 効く人と効かない人の境界線
市場を読む
- 今後10年の市場予測 — 投資家が見ておく5つの流れ
- 住宅不足はなぜ解消しないか — 供給ギャップと価格への影響
- 2026年のアメリカ不動産市場 — 金利と為替、地域差
- ニューヨーク住宅市場の現在地 — 価格動向とエリア別の需給
- なぜニューヨーク不動産なのか — 価値が残る7つの理由
- 利回りが高い州と都市 — 全米の順位と読み方
- アメリカ不動産投資の始め方 — 利回りと税制の基本
全体の流れ
本ページの相場、利回り、所要時間などの数値は、一般に公開されているデータや当社の取引経験にもとづく目安です。物件、時期、条件によって実際とは異なる場合があり、当社が正確性および最新性を保証するものではありません。犯罪発生状況はニューヨーク市警などの公的機関が地区ごとの統計を公開しているため、そちらの数字をご確認ください。当社は入居者や購入者の国籍、人種、出身、宗教、家族構成によって物件やエリアをお勧めすることはいたしません。本ページの内容は情報提供のみを目的としており、投資勧誘や税務助言には当たりません。